Calculadora de tamaño de posición cripto: cuánto operar con un 1–2% de riesgo
El tamaño de la posición sale del stop-loss, no del apalancamiento: posición = cuenta × riesgo % ÷ distancia al stop %. Introduce el capital, el riesgo por operación, la entrada y el stop, y la calculadora te da el tamaño en USDT y en monedas, además del apalancamiento mínimo para abrirla.
Contenido
- Cómo funciona la calculadora de tamaño de posición
- La regla del 1–2% de riesgo por operación
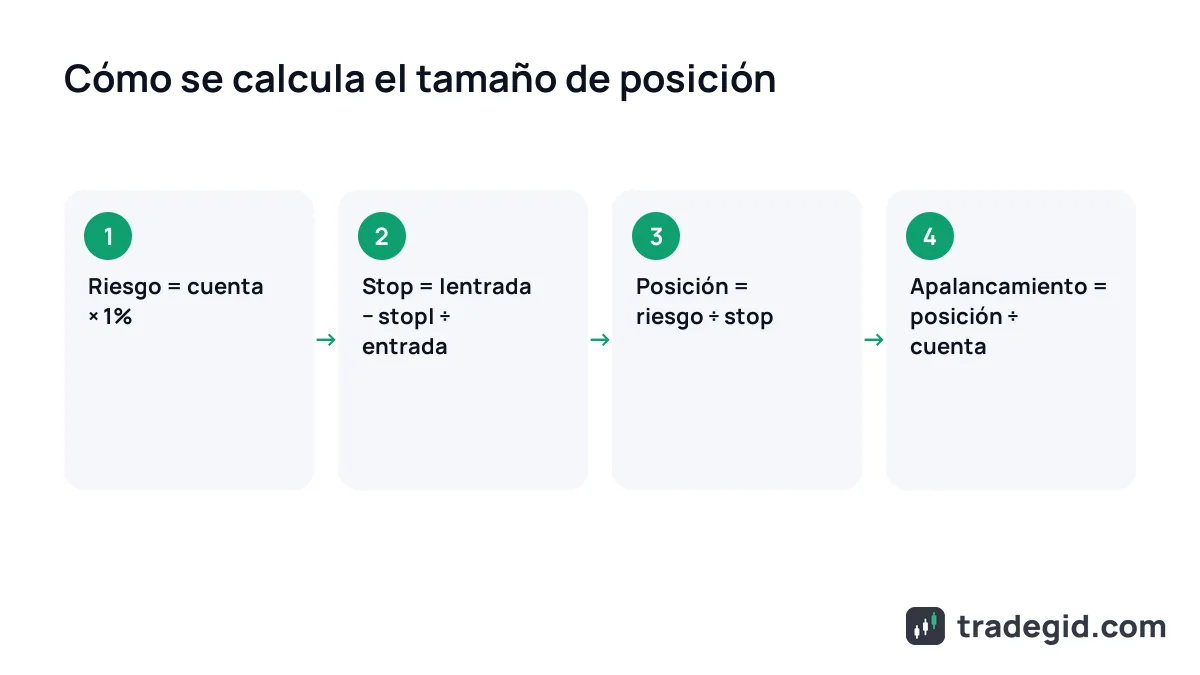
- Fórmula del tamaño de posición en cripto
- Ejemplos de tamaño de posición con apalancamiento
- Tabla: cuenta, riesgo y distancia al stop → tamaño de posición
- Por qué el apalancamiento no cambia el riesgo si el tamaño es fijo
- Tamaño de posición con comisiones y precio medio de entrada
- Errores habituales al calcular el tamaño de posición
- Dónde abrir la operación
Cómo funciona la calculadora de tamaño de posición
Tú decides cuánto estás dispuesto a perder si salta el stop y dónde lo colocas. La calculadora elige un tamaño para que la pérdida en el stop sea exactamente esa cantidad. Te devuelve cuatro números.
- Pérdida en el stop – cuenta × riesgo. Con 1.000 USDT y un 1% son 10 USDT.
- Posición en USDT – el tamaño total de la operación, con apalancamiento incluido. Es lo que escribes en el terminal si el exchange acepta el tamaño en USDT.
- Posición en monedas – el mismo tamaño en BTC, ETH u otra moneda, para los exchanges donde se introducen contratos o cantidad de moneda.
- Apalancamiento necesario desde – el mínimo que te permite abrir ese tamaño con tu cuenta. Si la posición es menor que la cuenta, verás 1x.
Primero el riesgo en dinero, luego el tamaño y al final el apalancamiento: en ese orden el tamaño de tu posición no depende de tu estado de ánimo.
También sirve para shorts: en un short el stop está por encima de la entrada y la calculadora toma la distancia en valor absoluto. Las comisiones no están incluidas, más abajo hablo de ellas.
La regla del 1–2% de riesgo por operación
La regla dice: en cada operación arriesgas como máximo el 1–2% de tu cuenta. No es una posición del 1–2%, sino una pérdida del 1–2% si salta el stop. La posición en sí puede ser del 50% o del 200% de la cuenta, según lo lejos que esté el stop.
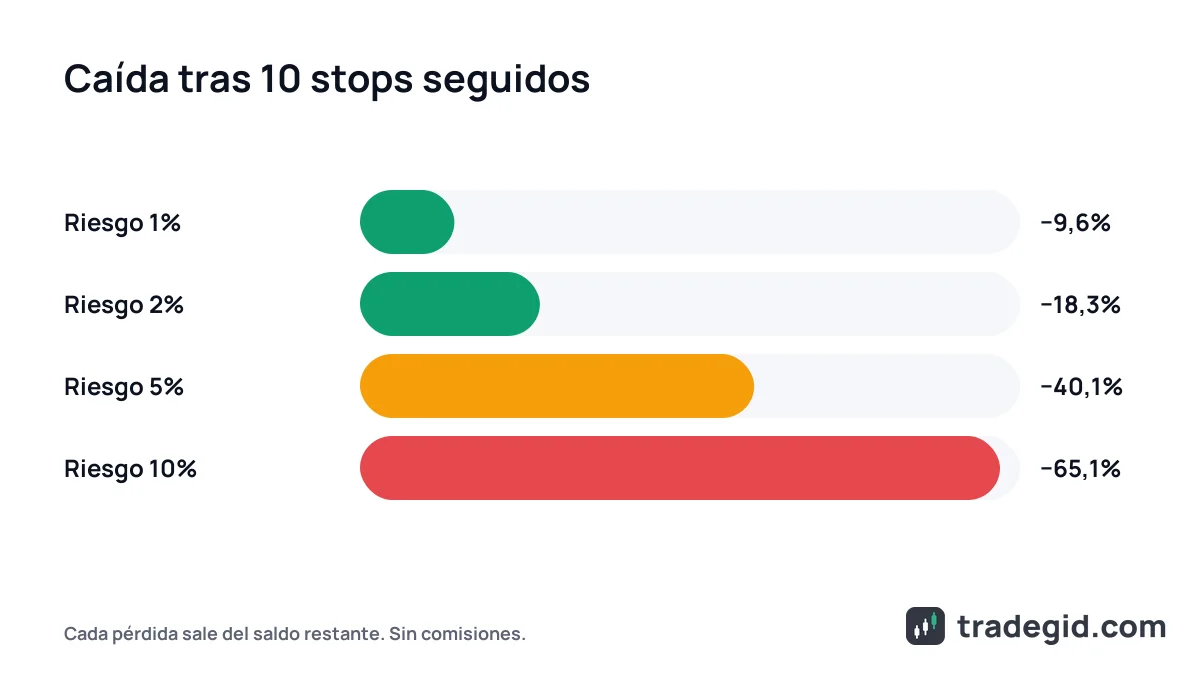
Por qué tan poco se entiende con una racha de pérdidas. Diez stops seguidos le pasan a cualquier trader. La única pregunta es cuánta cuenta queda después.
| Riesgo por operación | Caída tras 10 stops | Ganancia necesaria para recuperar |
|---|---|---|
| 1% | −9,6% | +10,6% |
| 2% | −18,3% | +22,4% |
| 5% | −40,1% | +67% |
| 10% | −65,1% | +187% |
Cada pérdida se calcula sobre el saldo ya reducido. Sin comisiones.
Yo opero con un 1% de riesgo por operación y, después de tres stops seguidos, lo bajo al 0,5% hasta que llega una ganadora. Es aburrido, pero la cuenta sobrevive a las malas semanas que tenemos todos.
Fórmula del tamaño de posición en cripto
Posición (USDT) = Cuenta × Riesgo % ÷ Distancia al stop %, donde la distancia al stop = |Entrada − Stop| ÷ Entrada. El resto sale solo: monedas = posición ÷ entrada, apalancamiento necesario = posición ÷ cuenta.
Compruébalo con los valores por defecto de la calculadora: riesgo 1.000 × 1% = 10 USDT, distancia al stop (60.000 − 58.800) ÷ 60.000 = 2%, posición 10 ÷ 0,02 = 500 USDT, es decir, 0,00833 BTC. No hace falta apalancamiento: la posición es menor que la cuenta.
Tamaño de posición en Excel, MT5 o TradingView
La fórmula cabe en una celda de Excel o Google Sheets: =A1*B1/ABS(C1-D1)*C1, donde A1 es la cuenta, B1 el riesgo en decimal (0,01), C1 la entrada y D1 el stop. En MT5 la lógica es la misma, pero en lotes: divide el dinero en riesgo entre la pérdida por lote en el stop, usando el valor del tick de las especificaciones del contrato de tu bróker. En TradingView las herramientas de posición larga y corta muestran la distancia al stop en porcentaje, y ese dato lo puedes meter directamente en la calculadora.
Ejemplos de tamaño de posición con apalancamiento
Long en ETH con una cuenta de 2.000 USDT
Un 1% de riesgo son 20 USDT. Entrada 3.000, stop 2.940, distancia del 2%. Posición 20 ÷ 0,02 = 1.000 USDT, o 0,333 ETH. Técnicamente no necesitas apalancamiento, pero muchos traders la abren a 5x con 200 USDT de margen para dejar libre el resto de la cuenta.
Short en BTC con una cuenta de 1.000 USDT
Un 1,5% de riesgo son 15 USDT. Entrada 60.000, stop 61.500, distancia del 2,5%. Posición 15 ÷ 0,025 = 600 USDT, que son 0,01 BTC. Si el precio toca el stop pierdes 15 USDT más comisiones.
Scalping con stop ajustado
Cuenta de 500 USDT, un 1% de riesgo son 5 USDT. Entrada 60.000, stop 59.760, solo un 0,4%. Posición 5 ÷ 0,004 = 1.250 USDT, y aquí ya hace falta apalancamiento: como mínimo 2,5x. Un stop ajustado da una posición grande, y las comisiones sobre ella empiezan a pesar.
Tabla: cuenta, riesgo y distancia al stop → tamaño de posición
| Cuenta | Riesgo | Riesgo en USDT | Stop desde la entrada | Posición | Apalancamiento desde |
|---|---|---|---|---|---|
| 1.000 | 1% | 10 | 2% | 500 USDT | 1x |
| 1.000 | 1% | 10 | 0,5% | 2.000 USDT | 2x |
| 1.000 | 2% | 20 | 1% | 2.000 USDT | 2x |
| 5.000 | 1% | 50 | 3% | 1.667 USDT | 1x |
| 5.000 | 2% | 100 | 1,5% | 6.667 USDT | 1,3x |
| 10.000 | 1% | 100 | 0,8% | 12.500 USDT | 1,3x |
| 500 | 2% | 10 | 0,4% | 2.500 USDT | 5x |
Fórmula: riesgo en USDT ÷ distancia al stop. Sin comisiones ni deslizamiento.
El patrón es sencillo: cuanto más cerca el stop, más grande la posición para el mismo riesgo. Por eso la pregunta «¿qué apalancamiento uso?» no tiene respuesta sin un stop.
Por qué el apalancamiento no cambia el riesgo si el tamaño es fijo
Toma el long en ETH de arriba: posición de 1.000 USDT, entrada 3.000, stop 2.940. La pérdida en el stop es de 20 USDT con cualquier apalancamiento. El apalancamiento solo cambia dos cosas: cuánto margen queda bloqueado y dónde está la liquidación.
| Apalancamiento | Margen | Pérdida en el stop 2.940 | Liquidación (MMR 0,5%) | ¿Stop antes de la liquidación? |
|---|---|---|---|---|
| 2x | 500 USDT | 20 USDT | 1.515 | Sí |
| 5x | 200 USDT | 20 USDT | 2.415 | Sí |
| 10x | 100 USDT | 20 USDT | 2.715 | Sí |
| 50x | 20 USDT | todo el margen | 2.955 | No, liquidación en 2.955 |
Margen aislado, sin comisiones.
El riesgo crece con el tamaño de la posición, no con el apalancamiento. El apalancamiento se vuelve peligroso cuando la liquidación queda más cerca que el stop, como en la fila de 50x, o cuando un apalancamiento alto te tienta a abrir más de lo que calculaste. Más detalles en cómo funciona el apalancamiento en futuros, y una operación concreta la puedes revisar en la calculadora de precio de liquidación.
Tamaño de posición con comisiones y precio medio de entrada
Las comisiones se cobran sobre el nocional a la entrada y a la salida. Con una tarifa taker del 0,055%, una posición de 1.000 USDT cuesta unos 1,1 USDT ida y vuelta, así que la pérdida real en el stop ronda los 21 USDT, no 20. En el scalping de arriba las comisiones suman unos 1,4 USDT, más de una cuarta parte de los 5 USDT de riesgo. Revisa tu tarifa en la página de comisiones del exchange: depende del nivel de tu cuenta y del tipo de orden.
Precio medio de entrada
Si entras por partes, el precio medio = suma de (cantidad × precio) ÷ cantidad total. Compras 0,01 BTC a 60.000 y otros 0,01 a 58.000, y tu precio medio es 59.000. La distancia al stop se mide desde ese precio medio.
Errores habituales al calcular el tamaño de posición
- Confundir el movimiento del precio con la pérdida de la cuenta. Un stop del 2% en una posición diez veces mayor que tu cuenta es un 20% de la cuenta.
- Alejar el stop cuando el precio se acerca. En ese momento tu riesgo deja de ser del 1%.
- Ignorar comisiones y deslizamiento con stops ajustados.
- Contar como cuenta todo tu patrimonio, incluidas monedas en spot que no forman parte de la operación.
- Redondear la cantidad de monedas hacia arriba al paso de lote del exchange. Redondea hacia abajo y el riesgo se queda dentro del plan.
Casi todos los errores se reducen a que el dinero en riesgo cambia después de haberlo calculado. Calcula una vez y no toques ni el stop ni el tamaño.
Dónde abrir la operación
En los tres exchanges de abajo puedes introducir el tamaño en USDT o en monedas y poner el stop-loss directamente en el formulario de la orden. Antes de registrarte, comprueba que el exchange da servicio en tu país de residencia.