Ликвидация на фьючерсах: как она работает и как её избежать
Ликвидация – это принудительное закрытие позиции биржей, когда убыток съел почти всю маржу. Срабатывает она не на нуле, а чуть раньше: когда маржи остаётся меньше поддерживающего уровня. С плечом ×10 цене хватает пройти против вас примерно 9–10%.
Содержание
Что такое ликвидация на фьючерсах
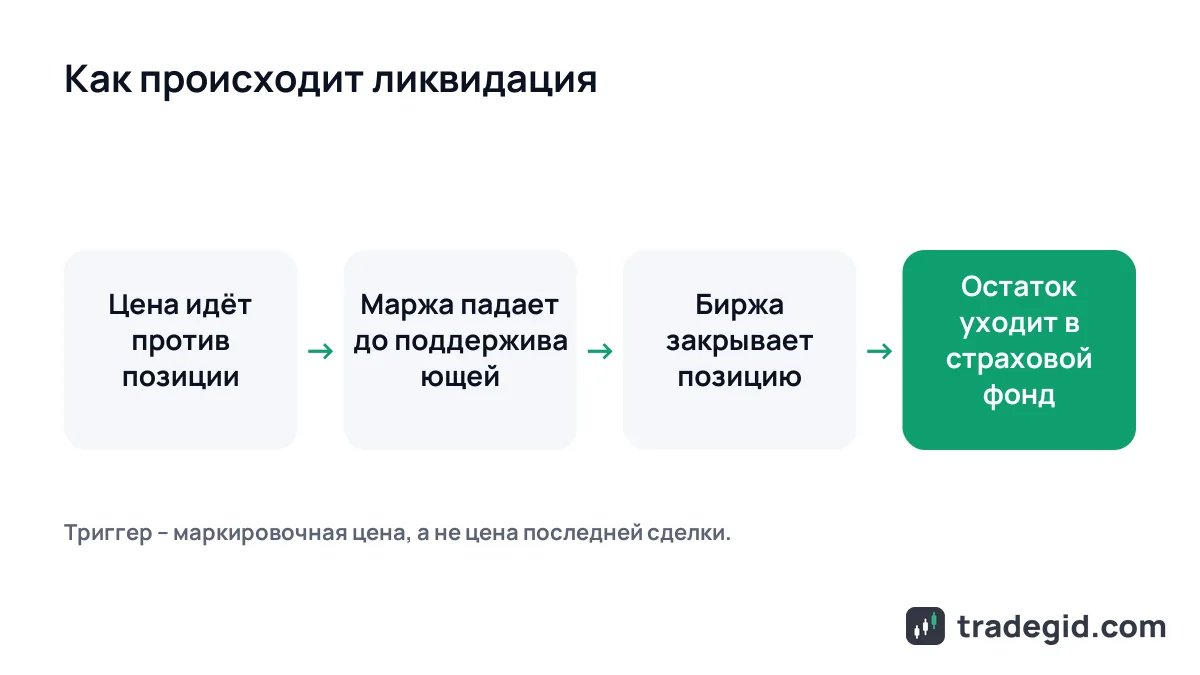
Когда вы открываете позицию с плечом, вы вносите только часть её стоимости – маржу. Остальное по сути даёт биржа. Её задача – не допустить, чтобы ваш убыток стал больше ваших денег. Поэтому, как только убыток подходит к размеру маржи, торговый движок сам закрывает позицию по рынку.
Для трейдера это выглядит так: позиция пропала, маржа списана, в истории сделок стоит пометка о ликвидации. Вернуть её нельзя, даже если через пять минут цена развернулась. Именно поэтому цену ликвидации нужно знать до входа, а не узнавать по факту.
Начальная и поддерживающая маржа
Начальная маржа – сумма, которую вы вносите при открытии: размер позиции, делённый на плечо. Позиция 10 000 USDT с плечом ×10 требует 1 000 USDT.
Поддерживающая маржа – минимум, который должен оставаться на позиции, чтобы биржа её не закрыла. Считается как размер позиции × ставка поддерживающей маржи (MMR). При MMR 0,5% для той же позиции это 50 USDT. Как только маржа плюс нереализованный PnL опускается до этих 50 USDT, начинается ликвидация.
Ставка MMR не одинаковая: она зависит от контракта и от размера позиции. Чем крупнее позиция, тем выше ставка и тем ниже максимальное плечо. Эти ступени называются уровнями риск-лимита, таблица есть у каждого контракта на бирже.
Маркировочная цена и цена последней сделки
На графике вы обычно видите цену последней сделки. Ликвидация на крупных биржах считается по другой цене – маркировочной (mark price). Она строится от индекса спотовых цен с нескольких площадок и сглаживает резкие шпильки на одной бирже. Bybit в своих правилах прямо пишет, что ликвидация срабатывает, когда маркировочная цена достигает цены ликвидации, а не цена последней сделки.
Практический вывод двойной. Короткий прокол на одной бирже не всегда вас ликвидирует. Но и обратное тоже бывает: на графике цена до уровня не дошла, а позиции уже нет, потому что дошла маркировочная. В терминале переключите график на mark price, чтобы видеть то же, что видит движок ликвидаций.
Частичная ликвидация
Крупные позиции не всегда закрываются целиком. На Bybit, например, если позиция находится выше самого нижнего уровня риск-лимита, система сначала отменяет ордера на увеличение позиции, затем частично закрывает её до размера нижнего уровня. Если маржи всё равно не хватает, остаток закрывается полностью. На нижнем уровне позиция ликвидируется сразу целиком. У других бирж логика похожая, но детали отличаются, поэтому смотрите правила конкретной площадки.
Страховой фонд и автоделевередж
Ликвидационный ордер исполняется по рынку, и цена исполнения бывает лучше или хуже расчётной. Если лучше, остаток маржи на большинстве бирж уходит в страховой фонд, а не возвращается вам. Если хуже и маржи не хватает, разницу покрывает страховой фонд. Когда и его не хватает, биржа включает автоделевередж (ADL): частично закрывает позиции прибыльных трейдеров с противоположной стороны.
Для вас из этого следует главное: на изолированной марже вы теряете максимум маржу позиции, в минус баланс не уходит. Но и остаток поддерживающей маржи после ликвидации, скорее всего, не вернётся.
Формула цены ликвидации для лонга и шорта
Для изолированной позиции без учёта комиссий и фандинга цена ликвидации считается так:
- Лонг:
Цена ликвидации ≈ Вход × (1 − 1/Плечо + MMR) - Шорт:
Цена ликвидации ≈ Вход × (1 + 1/Плечо − MMR) - Расстояние до ликвидации в процентах ≈
100% / Плечо − MMR - MMR подставляется долей: 0,5% = 0,005
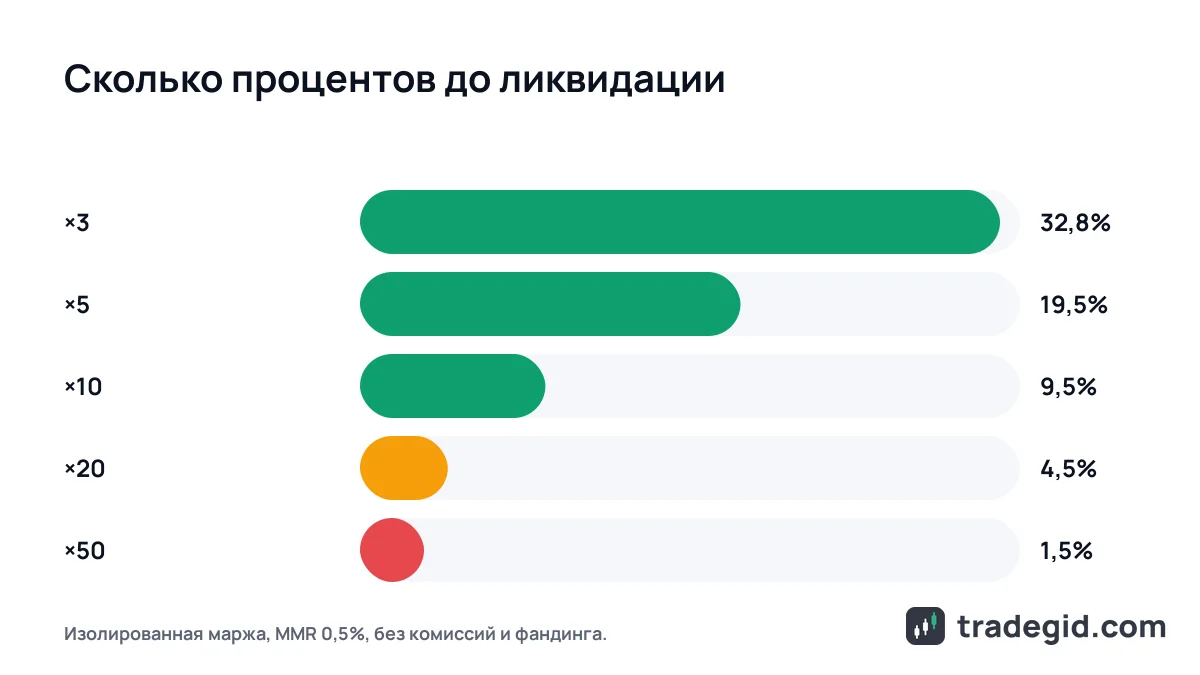
Плечо почти целиком определяет, сколько процентов движения выдержит позиция: ×10 – около 9,5%, ×20 – около 4,5%.
Смысл формулы простой. Часть 1/Плечо – это доля цены, которую покрывает ваша маржа. MMR немного «отрезает» от этого запаса, потому что биржа закрывает позицию, не дожидаясь нуля.
Цифра в терминале биржи почти всегда немного отличается от расчёта на бумаге. Биржа учитывает комиссию за закрытие, начисленный фандинг, уровень риск-лимита и маржу, которую вы добавили вручную. Формула нужна, чтобы понимать порядок цифр, а точную цену смотрите в окне ордера перед входом.
Пример расчёта на BTC
- Вход в лонг BTC по 60 000 USDT, маржа 1 000 USDT, плечо ×10. Размер позиции – 10 000 USDT, это примерно 0,1667 BTC.
- Поддерживающая маржа при MMR 0,5%: 10 000 × 0,005 = 50 USDT.
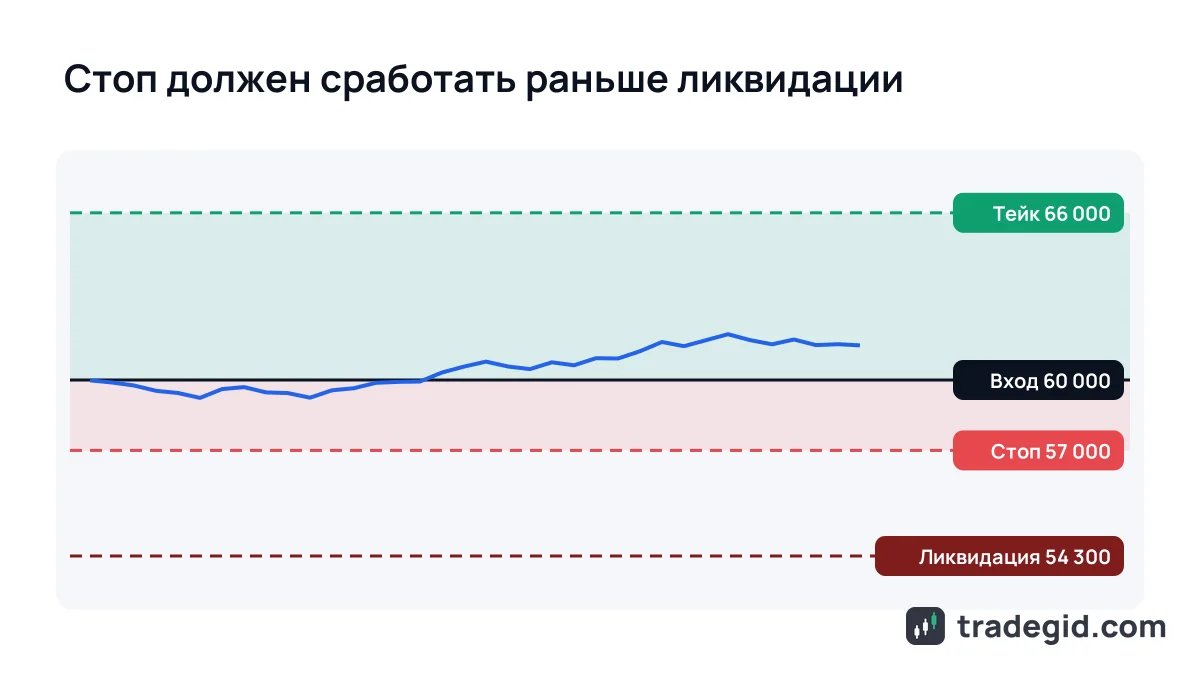
- Цена ликвидации лонга: 60 000 × (1 − 0,1 + 0,005) = 54 300 USDT. Это 9,5% ниже входа.
- Проверка: при 54 300 убыток равен 0,1667 × 5 700 ≈ 950 USDT, на позиции остаётся 50 USDT – ровно поддерживающая маржа.
- Тот же вход в шорт: 60 000 × (1 + 0,1 − 0,005) = 65 700 USDT, тоже 9,5% от входа.
При плече ×10 вы теряете всю маржу на движении чуть меньше 10%, а для биткоина это может быть один неудачный день.
Как плечо влияет на цену ликвидации
| Плечо | До ликвидации | Лонг ликвидируется на | Шорт ликвидируется на | Маржа на позицию 10 000 USDT |
|---|---|---|---|---|
| ×2 | 49,5% | 30 300 | 89 700 | 5 000 USDT |
| ×3 | 32,8% | 40 300 | 79 700 | 3 333 USDT |
| ×5 | 19,5% | 48 300 | 71 700 | 2 000 USDT |
| ×10 | 9,5% | 54 300 | 65 700 | 1 000 USDT |
| ×20 | 4,5% | 57 300 | 62 700 | 500 USDT |
| ×50 | 1,5% | 59 100 | 60 900 | 200 USDT |
| ×100 | 0,5% | 59 700 | 60 300 | 100 USDT |
Расчёт по формуле выше, без комиссий и фандинга. Реальная MMR зависит от контракта и размера позиции, смотрите таблицу риск-лимитов на бирже.
Посмотрите на строку ×50: 1,5% биткоин может пройти за несколько минут на выходе новостей. С ×100 позицию закроет обычный рыночный шум. Подробнее о том, как выбирать множитель, – в статье про кредитное плечо.
Ликвидации лонгов и шортов: откуда берутся каскады
Когда в сводках пишут «ликвидировано лонгов на сотни миллионов», речь о тысячах позиций, закрытых принудительно за короткое время. Механика такая: цена падает, ликвидируются лонги с большим плечом, их позиции закрываются рыночными продажами, цена падает ещё сильнее и задевает следующих. Получается каскад.
С шортами то же самое в обратную сторону: резкий рост выбивает шорты, их принудительные покупки толкают цену вверх. Это называют шорт-сквизом. Высокий фандинг по многим монетам сразу – частый признак того, что толпа перегружена в одну сторону и каскад возможен.
Карты ликвидаций (liquidation heatmap) в агрегаторах показывают, где примерно скопились цены ликвидации. Это оценка по открытому интересу и типичному плечу, а не точные данные бирж. Использовать их как гарантию уровня нельзя, как подсказку – можно.
Как избежать ликвидации
- Ставьте стоп-лосс до цены ликвидацииСтоп закрывает позицию с запланированным убытком, ликвидация – с потерей всей маржи. Стоп должен стоять заметно раньше: для лонга выше цены ликвидации, для шорта ниже.
- Берите меньшее плечоС ×3–×5 позиция выдерживает 20–30% движения. Этого хватает, чтобы пережить обычную волатильность и спокойно выйти по стопу.
- Считайте размер позиции от рискаСначала решите, сколько готовы потерять (например, 1–2% депозита), потом считайте позицию. Поможет калькулятор размера позиции.
- Добавляйте маржу осознанноДобавление маржи в изолированную позицию отодвигает цену ликвидации. Но если делать это в каждой убыточной сделке, вы просто увеличиваете убыток.
- Используйте изолированную маржуОна ограничивает потерю суммой, выделенной под позицию. Как это работает, разобрано в статье про кросс и изолированную маржу.
- Учитывайте фандинг и комиссииНа долгой позиции они уменьшают баланс маржи, и запас до ликвидации понемногу тает. Проверяйте цену ликвидации в позиции, а не только при входе.
Главная защита – стоп-лосс плюс разумное плечо. Остальные пункты лишь добавляют запас, но не заменяют стоп.
Сколько стоит ликвидация
Ликвидация почти всегда дороже стопа, даже если цена выхода похожа. Стоп вы ставите туда, где убыток вас устраивает. Ликвидация забирает всю маржу позиции, а на кросс-марже может забрать и больше.
| Сценарий | Что теряете | Комментарий |
|---|---|---|
| Сработал стоп-лосс | Запланированный убыток и комиссию | Сумму вы выбрали сами до входа |
| Ликвидация, изолированная маржа | Всю маржу этой позиции | Остаток поддерживающей маржи обычно уходит в страховой фонд |
| Ликвидация, кросс-маржа | До всего свободного баланса фьючерсного счёта | Остальной баланс работал как запас и тоже ушёл в убыток |
| Частичная ликвидация | Часть позиции и маржи | Бывает у крупных позиций выше нижнего уровня риск-лимита |
На некоторых биржах дополнительно берётся комиссия за ликвидацию. Её размер указан в правилах торговли фьючерсами конкретной биржи.
Где смотреть цену ликвидации на бирже
- В окне ордера – перед открытием многие терминалы показывают ожидаемую цену ликвидации для выбранного плеча и суммы.
- Во вкладке позиций – колонка «Цена ликвидации» обновляется, когда вы добавляете маржу или когда списывается фандинг.
- Во встроенном калькуляторе – у Binance, Bybit, OKX, Bitget и Gate он есть прямо в терминале фьючерсов.
- В таблице риск-лимитов – там видна ставка MMR для вашего размера позиции.
Перед входом смотрите цену в окне ордера, после входа – в позиции: при кросс-марже она меняется вместе с балансом.
Для быстрой прикидки без биржи есть отдельный калькулятор ликвидации, а прибыль и убыток при разных ценах выхода удобно считать в калькуляторе PnL.
Где торговать фьючерсами с понятным риск-менеджментом
На всех биржах ниже есть изолированная и кросс-маржа, стоп-лоссы по маркировочной цене и встроенный калькулятор ликвидации. Зарегистрироваться можно по ссылке, реф-код показан рядом.