Ліквідація на ф'ючерсах: як вона працює і як її уникнути
Ліквідація – це примусове закриття позиції біржею, коли збиток з'їв майже всю маржу. Спрацьовує вона не на нулі, а трохи раніше: коли маржі лишається менше за підтримувальний рівень. З плечем ×10 ціні досить пройти проти вас приблизно 9–10%.
Зміст
Що таке ліквідація на ф'ючерсах
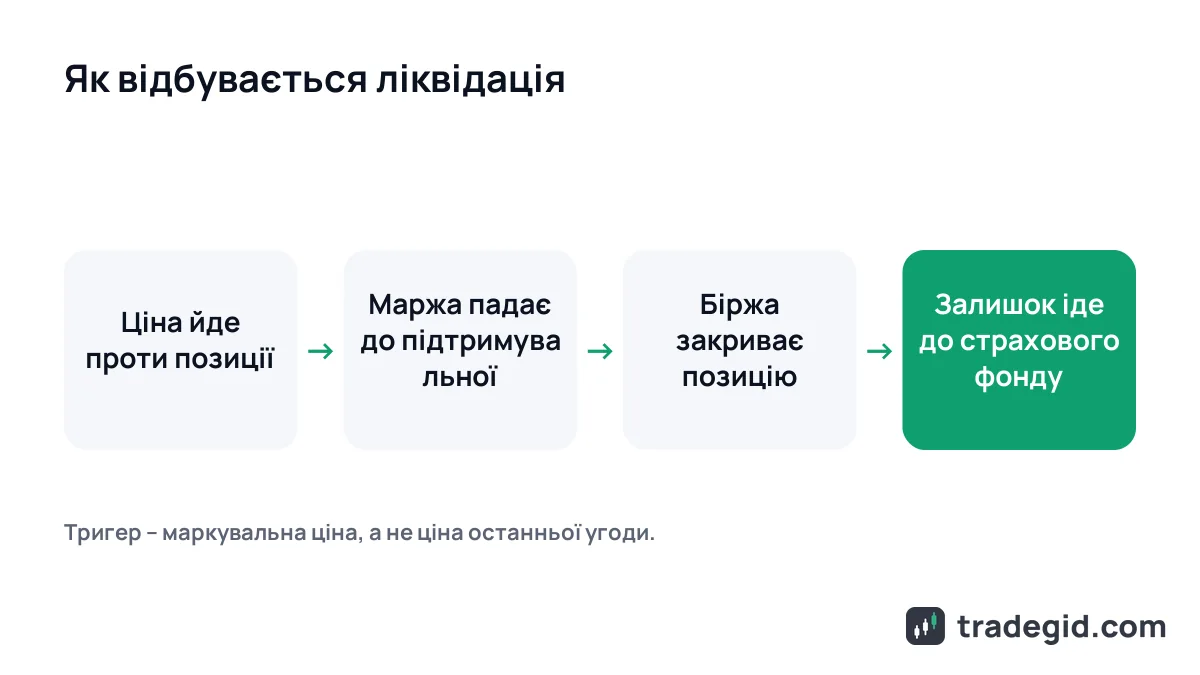
Коли ви відкриваєте позицію з плечем, ви вносите лише частину її вартості – маржу. Решту фактично дає біржа. Її завдання – не допустити, щоб ваш збиток перевищив ваші гроші. Тому, щойно збиток наближається до розміру маржі, торговий рушій сам закриває позицію по ринку.
Для трейдера це виглядає так: позиція зникла, маржу списано, в історії угод стоїть позначка про ліквідацію. Повернути її не можна, навіть якщо за п'ять хвилин ціна розвернулася. Саме тому ціну ліквідації треба знати до входу, а не дізнаватися по факту.
Початкова і підтримувальна маржа
Початкова маржа – сума, яку ви вносите при відкритті: розмір позиції, поділений на плече. Позиція 10 000 USDT з плечем ×10 потребує 1 000 USDT. Якщо ви поповнюєте рахунок через P2P з картки Монобанку чи ПриватБанку, рахуйте ризик одразу в USDT, а не в гривнях: курс на P2P плаває, а маржа і ліквідація живуть у USDT.
Підтримувальна маржа – мінімум, який має лишатися на позиції, щоб біржа її не закрила. Рахується як розмір позиції × ставка підтримувальної маржі (MMR). При MMR 0,5% для тієї самої позиції це 50 USDT. Щойно маржа разом із нереалізованим PnL опускається до цих 50 USDT, починається ліквідація.
Ставка MMR не однакова: вона залежить від контракту і від розміру позиції. Що більша позиція, то вища ставка і то менше максимальне плече. Ці сходинки називаються рівнями ризик-ліміту, таблиця є в кожного контракту на біржі.
Маркувальна ціна і ціна останньої угоди
На графіку ви зазвичай бачите ціну останньої угоди. Ліквідацію великі біржі рахують за іншою ціною – маркувальною (mark price). Вона будується від індексу спотових цін кількох майданчиків і згладжує різкі шпильки на одній біржі. Bybit у своїх правилах прямо пише, що ліквідація спрацьовує, коли маркувальна ціна досягає ціни ліквідації, а не ціна останньої угоди.
Звідси два висновки. Короткий прокол на одній біржі не завжди вас ліквідує. Але буває й навпаки: на графіку ціна до рівня не дійшла, а позиції вже немає, бо дійшла маркувальна. У терміналі перемкніть графік на mark price, щоб бачити те саме, що бачить рушій ліквідацій.
Часткова ліквідація
Великі позиції не завжди закриваються повністю. На Bybit, наприклад, якщо позиція вища за найнижчий рівень ризик-ліміту, система спершу скасовує ордери на збільшення позиції, потім частково закриває її до розміру нижнього рівня. Якщо маржі все одно бракує, решта закривається повністю. На нижньому рівні позицію ліквідують одразу цілком. В інших бірж логіка схожа, але деталі різняться, тож дивіться правила конкретного майданчика.
Страховий фонд і автоделеверидж
Ліквідаційний ордер виконується по ринку, і ціна виконання буває кращою або гіршою за розрахункову. Якщо кращою, залишок маржі на більшості бірж іде до страхового фонду, а не повертається вам. Якщо гіршою і маржі бракує, різницю покриває страховий фонд. Коли й його бракує, біржа вмикає автоделеверидж (ADL): частково закриває позиції прибуткових трейдерів із протилежного боку.
Для вас головне таке: на ізольованій маржі ви втрачаєте максимум маржу позиції, у мінус баланс не йде. Але й залишок підтримувальної маржі після ліквідації, найімовірніше, не повернеться.
Формула ціни ліквідації для лонга і шорта
Для ізольованої позиції без урахування комісій і фандингу ціна ліквідації рахується так:
- Лонг:
Ціна ліквідації ≈ Вхід × (1 − 1/Плече + MMR) - Шорт:
Ціна ліквідації ≈ Вхід × (1 + 1/Плече − MMR) - Відстань до ліквідації у відсотках ≈
100% / Плече − MMR - MMR підставляється часткою: 0,5% = 0,005
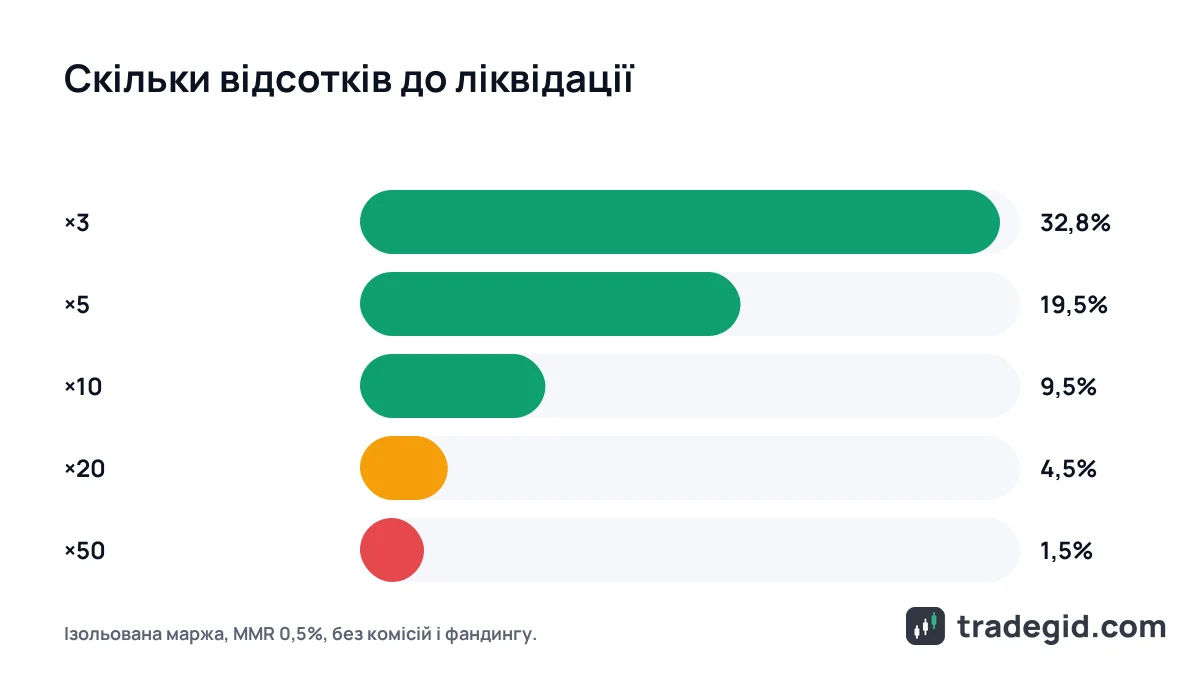
Плече майже повністю визначає, скільки відсотків руху витримає позиція: ×10 – близько 9,5%, ×20 – близько 4,5%.
Сенс формули простий. Частина 1/Плече – це частка ціни, яку покриває ваша маржа. MMR трохи «відрізає» від цього запасу, бо біржа закриває позицію, не чекаючи нуля.
Цифра в терміналі біржі майже завжди трохи відрізняється від розрахунку на папері. Біржа враховує комісію за закриття, нарахований фандинг, рівень ризик-ліміту і маржу, яку ви додали вручну. Формула потрібна, щоб розуміти порядок цифр, а точну ціну дивіться у вікні ордера перед входом.
Приклад розрахунку на BTC
- Вхід у лонг BTC за 60 000 USDT, маржа 1 000 USDT, плече ×10. Розмір позиції – 10 000 USDT, це приблизно 0,1667 BTC.
- Підтримувальна маржа при MMR 0,5%: 10 000 × 0,005 = 50 USDT.
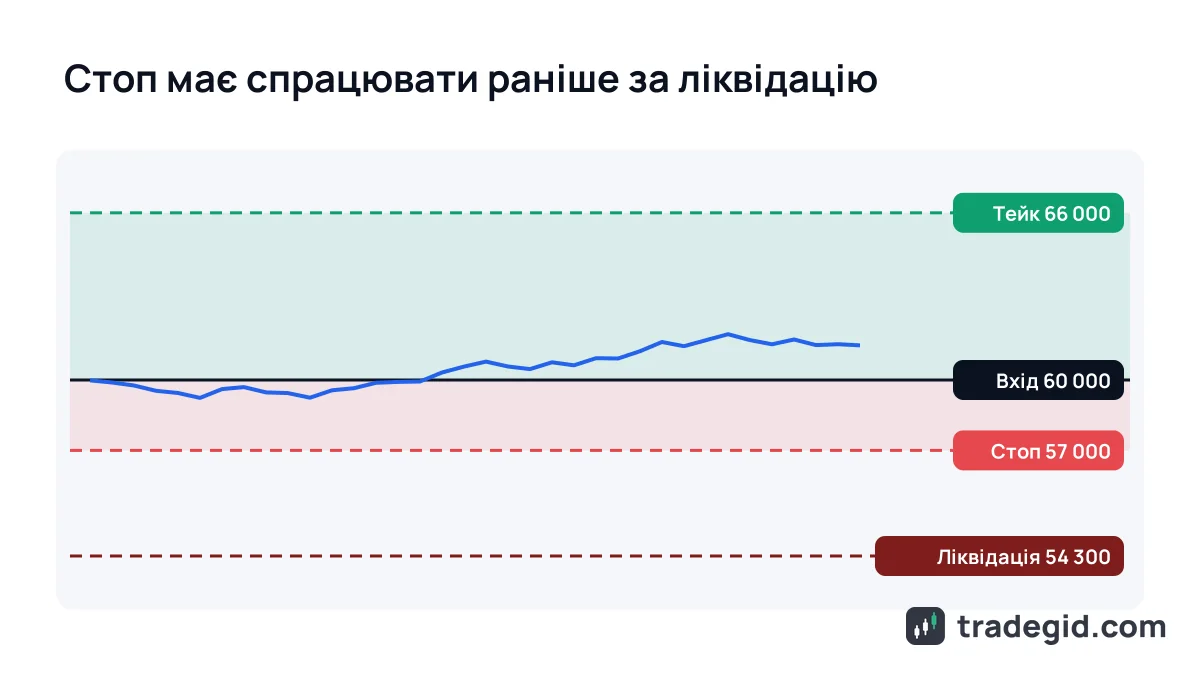
- Ціна ліквідації лонга: 60 000 × (1 − 0,1 + 0,005) = 54 300 USDT. Це на 9,5% нижче за вхід.
- Перевірка: при 54 300 збиток дорівнює 0,1667 × 5 700 ≈ 950 USDT, на позиції лишається 50 USDT – рівно підтримувальна маржа.
- Той самий вхід у шорт: 60 000 × (1 + 0,1 − 0,005) = 65 700 USDT, теж 9,5% від входу.
З плечем ×10 ви втрачаєте всю маржу на русі трохи менше 10%, а для біткоїна це може бути один невдалий день.
Як плече впливає на ціну ліквідації
| Плече | До ліквідації | Лонг ліквідують на | Шорт ліквідують на | Маржа на позицію 10 000 USDT |
|---|---|---|---|---|
| ×2 | 49,5% | 30 300 | 89 700 | 5 000 USDT |
| ×3 | 32,8% | 40 300 | 79 700 | 3 333 USDT |
| ×5 | 19,5% | 48 300 | 71 700 | 2 000 USDT |
| ×10 | 9,5% | 54 300 | 65 700 | 1 000 USDT |
| ×20 | 4,5% | 57 300 | 62 700 | 500 USDT |
| ×50 | 1,5% | 59 100 | 60 900 | 200 USDT |
| ×100 | 0,5% | 59 700 | 60 300 | 100 USDT |
Розрахунок за формулою вище, без комісій і фандингу. Реальна MMR залежить від контракту і розміру позиції, дивіться таблицю ризик-лімітів на біржі.
Подивіться на рядок ×50: 1,5% біткоїн може пройти за кілька хвилин на виході новин. З ×100 позицію закриє звичайний ринковий шум. Докладніше про те, як обирати множник, – у статті про кредитне плече.
Ліквідації лонгів і шортів: звідки беруться каскади
Коли в зведеннях пишуть «ліквідовано лонгів на сотні мільйонів», мова про тисячі позицій, закритих примусово за короткий час. Механіка така: ціна падає, ліквідують лонги з великим плечем, їхні позиції закриваються ринковими продажами, ціна падає ще сильніше і зачіпає наступних. Виходить каскад.
Зі шортами те саме у зворотний бік: різке зростання вибиває шорти, їхні примусові купівлі штовхають ціну вгору. Це називають шорт-сквізом. Високий фандинг одразу по багатьох монетах – частий знак того, що натовп перевантажений в один бік і каскад можливий.
Карти ліквідацій (liquidation heatmap) в агрегаторах показують, де приблизно скупчилися ціни ліквідації. Це оцінка за відкритим інтересом і типовим плечем, а не точні дані бірж. Використовувати їх як гарантію рівня не можна, як підказку – можна.
Як уникнути ліквідації
- Ставте стоп-лосс до ціни ліквідаціїСтоп закриває позицію із запланованим збитком, ліквідація – із втратою всієї маржі. Стоп має стояти помітно раніше: для лонга вище за ціну ліквідації, для шорта нижче.
- Беріть менше плечеЗ ×3–×5 позиція витримує 20–30% руху. Цього досить, щоб пережити звичайну волатильність і спокійно вийти по стопу.
- Рахуйте розмір позиції від ризикуСпершу вирішіть, скільки готові втратити (наприклад, 1–2% депозиту), потім рахуйте позицію. Допоможе калькулятор розміру позиції.
- Додавайте маржу свідомоДодавання маржі в ізольовану позицію відсуває ціну ліквідації. Але якщо робити це в кожній збитковій угоді, ви просто збільшуєте збиток.
- Використовуйте ізольовану маржуВона обмежує втрату сумою, виділеною під позицію. Як це працює, розібрано в статті про крос і ізольовану маржу.
- Враховуйте фандинг і комісіїНа довгій позиції вони зменшують баланс маржі, і запас до ліквідації потроху тане. Перевіряйте ціну ліквідації в позиції, а не лише при вході.
Головний захист – стоп-лосс плюс розумне плече. Решта пунктів лише додає запас, але не замінює стоп.
Скільки коштує ліквідація
Ліквідація майже завжди дорожча за стоп, навіть якщо ціна виходу схожа. Стоп ви ставите туди, де збиток вас влаштовує. Ліквідація забирає всю маржу позиції, а на крос-маржі може забрати й більше.
| Сценарій | Що втрачаєте | Коментар |
|---|---|---|
| Спрацював стоп-лосс | Запланований збиток і комісію | Суму ви обрали самі до входу |
| Ліквідація, ізольована маржа | Всю маржу цієї позиції | Залишок підтримувальної маржі зазвичай іде до страхового фонду |
| Ліквідація, крос-маржа | До всього вільного балансу ф'ючерсного рахунку | Решта балансу працювала як запас і теж пішла в збиток |
| Часткова ліквідація | Частину позиції і маржі | Буває у великих позицій вище за нижній рівень ризик-ліміту |
На деяких біржах додатково береться комісія за ліквідацію. Її розмір вказано в правилах торгівлі ф'ючерсами конкретної біржі.
Де дивитися ціну ліквідації на біржі
- У вікні ордера – перед відкриттям багато терміналів показують очікувану ціну ліквідації для обраного плеча і суми.
- У вкладці позицій – колонка «Ціна ліквідації» оновлюється, коли ви додаєте маржу або коли списується фандинг.
- У вбудованому калькуляторі – у Binance, Bybit, OKX, Bitget і Gate він є просто в терміналі ф'ючерсів.
- У таблиці ризик-лімітів – там видно ставку MMR для вашого розміру позиції.
Перед входом дивіться ціну у вікні ордера, після входу – в позиції: на крос-маржі вона змінюється разом із балансом.
Для швидкої прикидки без біржі є окремий калькулятор ліквідації, а прибуток і збиток за різних цін виходу зручно рахувати в калькуляторі PnL.
Де торгувати ф'ючерсами з нормальним ризик-менеджментом
На всіх біржах нижче є ізольована і крос-маржа, стоп-лосси за маркувальною ціною і вбудований калькулятор ліквідації. Зареєструватися можна за посиланням, реф-код показано поруч.